京都で相続した空き家は売るべき?放置リスクと判断のポイント
監修: 梁川 日晩
宅地建物取引士・2級建築施工管理技士 / 豊和建設 代表

親から京都市内にある実家を相続したものの、自身はすでに別の場所に持ち家を構えていたり他府県で暮らしていたりして、引き継いだ実家が「空き家」になってしまうケースが非常に増えています。
令和5年(2023年)の住宅・土地統計調査によると、京都市内の空き家数は105,300戸に達しており、空き家率は12.5%を記録しています。これは、京都市内にある住宅のおよそ8軒に1軒が空き家であることを示しており、決して珍しい問題ではありません。
実家が空き家になると、「放置しておくと税金や近隣トラブルはどうなるのか」「売るべきか、それとも残して何かに使うべきか」「京都ならではの路地奥の物件や、古い京町家はどのように扱えばいいのか」など、次々と不安や悩みが生じるものです。
本記事では、京都の不動産や相続・空き家問題に詳しい専門パートナーの視点から、相続した実家を空き家のまま放置するリスク、売却・賃貸・保有の選択基準、京都特有の路地や接道条件、さらに売却時に使える税制上の特例から売却までの基本的な流れまでを徹底的に解説します。まずは慌てて極端な判断を下さず、現状を正しく整理するための第一歩としてこの記事をお役立てください。
相続した空き家をどうするか、迷う人が多い理由
相続した実家を「すぐに売るべきか、それとも保有すべきか」と迷うのは当然のことです。そこには、所有者様それぞれの深い背景と葛藤があります。
- 大切な実家への愛着と思い出 自分が生まれ育った場所であり、親が長年暮らしてきた実家には、言葉に尽くせない思い出が詰まっています。手放してしまうことへの寂しさや罪悪感から、なかなか売却を決断できない方はとても多くいらっしゃいます。
- 将来、誰かが使うかもしれないという迷い 「自分や子どもが、いつか京都に戻って住むかもしれない」「親戚が一時的に使う機会があるかもしれない」といった、将来の可能性を残しておきたいという気持ちも、判断を先送りさせる一因となります。
- 複雑な権利関係と相続人同士の意向のズレ 相続人が複数いる場合、「実家を売りたい」と考える人と「残しておきたい」と考える人の間で意見が合致せず、話し合いが進まないケースが多々あります。また、誰がどの割合で相続するかを合意する「遺産分割協議」が難航することも、空き家対策が遅れる大きな要因です。
- 荷物(家財)の片付けが追いつかない 実家の中には、親が残した大量の家具、衣類、生活雑貨、仏壇などが当時のまま残されていることがよくあります。これらを整理して搬出する時間や体力がなく、「片付いてから考えよう」と放置されてしまうケースが後を絶ちません。
- 京都特有の複雑な土地条件への懸念 「うちの実家は奥まった路地の突き当たりにあるから売れないのではないか」「隣の家と壁がくっついている古い長屋だから、壊すことも売ることもできないのではないか」という不安から、何から相談すべきかわからず、手が止まってしまう方も少なくありません。
このように、感情面、物理面、そして法律面の課題が絡み合うことで、多くの所有者様が実家を空き家のまま抱え込んでしまうのです。
相続した空き家を放置するリスク
実家を引き継いだ後、特に目的もなく「とりあえずそのまま」と放置し続けることは、想像以上に大きなお金と労力、そして法律上のリスクを背負い続けることになります。
1. 「管理不全空家」「特定空家」への指定と固定資産税の増税
適切な管理を行わず、防犯上や安全・衛生上で周辺に著しい悪影響を及ぼしていると判断された空き家は、空家等対策の推進に関する特別措置法に基づき「特定空家等」に指定されます。 また、法改正によって、放置すれば将来的に特定空家等になる危険がある、管理が不十分な状態の空き家も「管理不全空家等」として行政の「指導」や「勧告」の対象となりました。 もし行政から改善の「勧告」を受けた場合、土地に対する固定資産税・都市計画税の軽減優遇措置(小規模住宅用地の特例)が適用されなくなります。これにより、住宅用地特例が外れることで、土地にかかる固定資産税・都市計画税の負担が大きく増える場合があります。ただし、すべての税額が一律に6倍になるわけではなく、土地の面積や課税標準、適用されていた特例の内容によって変わります。
2. 是正命令に従わない場合の「氏名公表」と「過料」
改善の勧告を受けてもなお放置を続け、行政からさらに重い「命令」を受けた場合、所有者の氏名や現在の住所などが一般に公表されることになります。さらに、指定された期限内に是正工事などの改善措置を行わなかった場合は、過料(行政上の秩序罰)が科される可能性となります。
3. 建物の劣化、倒壊や瓦の落下に伴う賠償責任
人が住まなくなった家は、換気が行われなくなるため雨漏りや湿気により柱・梁の腐朽が一気に進みます。また、台風や地震の際、老朽化した建物の瓦や壁が崩れ落ち、通行人にケガをさせたり隣家に衝突したりした場合、所有者は民法上の「土地工作物責任」により、多額の損害賠償責任を免れることができません。 さらに、草木や庭木が伸び放題になり隣地に侵入する近隣トラブルも多発します。令和5年4月施行の改正民法により、一定の要件(所有者に催告しても応じない、所有者が不明であるなど)を満たせば隣地の人が自ら越境した枝を切り取ることが可能となりましたが、切り取りにかかった費用を請求されたり、重大なトラブルに発展したりするリスクは残ります。
4. 【京都特有】令和12年度から課税開始予定の「非居住住宅利活用促進税」
京都市では、市内の空き家や別荘、セカンドハウスなど、生活の本拠(日常的な居住実態)がない「非居住住宅」の所有者を対象とする独自の地方税、「非居住住宅利活用促進税」の導入を予定しています(令和12年度からの課税開始予定)。 システム開発の影響で当初の予定から1年延期され、令和12年度からの開始予定と公表されています。市街化区域内にある、住所を有する者がいない住宅が課税対象となり、建物の固定資産評価額や立地床面積に応じて毎年課税されます。ただし、売却・賃貸を予定して所有者が申告した住宅、家屋の固定資産評価額が免税点未満の住宅、所有者や居住者の死亡に伴い申告で徴収猶予を受ける住宅などは、課税対象外・課税免除・猶予となる場合があります。相続した空き家が必ず自動的に課税されるわけではないため、該当条件と申告の要否を京都市の案内で確認することが大切です。
売却・賃貸・保有はどう選ぶ?
引き継いだ空き家をどのように進めていくべきか、主に「売却」「保有」「賃貸」「活用」という4つの選択肢を比較して、ご自身やご家族の状況に合った道を選びましょう。
| 選択肢 | 主なメリット | 注意点・負担 | 向いている人 | 次のステップ |
|---|---|---|---|---|
| 売却 | ・将来の管理負担や固定資産税、空き家税の支払いが完全にゼロになる | |||
| ・現金化することで相続人間で公平に財産を分配できる | ||||
| ・「相続空き家の3,000万円特別控除」が使える可能性がある | ・事前に相続登記や遺産分割を終えておく必要がある | |||
| ・物件の接道条件によって価格や売れやすさが変わる | ・遠方に暮らしており実家の管理に通うのが難しい人 | |||
| ・将来、実家に戻って住む予定が一切ない人 | ||||
| ・相続人間で資産をすっきり整理したい人 | 不動産会社に物件調査と査定を依頼する | |||
| 賃貸 | ・手元に大切な資産(実家)を残したまま、毎月安定した家賃収入を得られる | |||
| ・他人が暮らすことで家屋の急激な劣化を防ぐことができる | ・他人に貸すために多額の初期リフォームや水回りの更新費用がかかる | |||
| ・空室リスク、入居者トラブル、維持管理の手間がある | ・手頃な初期改修費用を準備できる資金力がある人 | |||
| ・賃貸需要がある好立地に実家が建っている人 | ||||
| ・実家を将来にわたって残し、継承したい人 | リフォームの見積もりと賃貸需要の調査を依頼する | |||
| 保有 | ・親族の帰郷など、将来の利用に備えていつでも使える状態を保てる | |||
| ・拙速に判断を急がず、家族でじっくり方針を話し合える | ・定期的な草刈りや清掃、窓開けなどの物理的管理が必須 | |||
| ・固定資産税や非居住住宅税が毎年かかり続ける | ・数年以内に自分や子供が帰郷して住む予定が確実にある人 | |||
| ・定期的に実家を訪れて自分で管理を行う余裕がある人 | 年間の実質管理費用(税金・交通費・保険)を算出する | |||
| 活用 | ・京町家などの歴史的価値を活かし、店舗や宿泊施設などとして再生できる | |||
| ・地域の賑わいや社会的価値に貢献できる | ・用途変更に伴う建築規制や、伝統技術を使った改修に多額のコストがかかる | |||
| ・専門知識(京町家条例や景観規程)が必要不可欠 | ・京町家などを所有し、歴史・文化遺産の保全に意欲がある人 | |||
| ・地域のコミュニティ活動や事業運営に興味がある人 | 京都市の専門家派遣制度やマッチング窓口を活用する |
京都の相続不動産で確認したい物件特有の事情
京都市内での不動産取引は、他の主要都市とは大きく異なる「京都特有の事情」が非常に多く絡み合います。
1. 路地奥(ろじおく)物件、厳しい接道条件と「再建築不可」
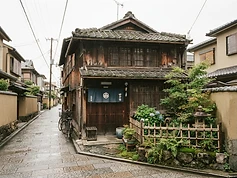
京都の中心部や古い住宅街には、車が入れない細い路地の奥に複数の住宅が並ぶ地割が多数見られます。 建築基準法上、新しく建物を建て替えるためには「幅員4メートル以上の道路に、敷地が2メートル以上接していなければならない(接道義務)」というルールがあります。 しかし、京都の路地は幅員が2メートルに満たないものや、道路ではなく単なる私的な「通路」扱いとなっている場所が多く存在します。このため、接道条件を満たせず、原則として建て替え工事が一切できない「再建築不可」の物件に該当することが少なくありません。
2. 「京町家」の保全と、連棟・長屋の難しさ
格子戸や瓦屋根などの歴史的な意匠を持つ「京町家」は、京都の歴史を体現する貴重な財産として京都市が保全に力を入れています(京町家条例など)。個別指定された京町家や指定地区内の京町家は、原則として解体着手の1年前までに京都市への届出が必要です。その他の京町家についても、解体前に京都市への相談や必要な届出を確認してください。 また、古い京町家や築古住宅の多くは、隣の家と壁や柱、屋根(ケラバなど)を共有している「連棟・長屋」の構造をとっています。長屋の一部だけを切り離して解体・改修を施す際には、隣地所有者との高度な権利調整や事前の合意形成、外壁の補修費用負担などのデリケートな調整が必要となり、安易に壊すことができません。
3. 厳しい景観規制(新景観政策)
京都の美しい街並みを守るため、京都市全域で建物の高さ、外観意匠(屋根の勾配や使用できる色彩、素材など)に極めて厳しいデザイン規程が設けられています。これにより、規格化された一般的な新築住宅を建てるのが困難であり、特別な建築部材や設計費用が余分にかかるケースがあります。
⚠️ 自己判断での思い込みは危険です 前面道路の正確な「道路種別」や、境界に争いがないか、京町家としての該当区分や正確な景観デザイン制限などは、ご自身だけの目視では絶対に判断できません。 「路地奥だから売れるはずがない」「古いから価値がゼロだ」と決めつけず、必ず役所や道路台帳、現地境界の精密な調査に精通した地元のプロに相談してください。
相続した空き家を売却するまでの流れ
親から引き継いだ実家をいざ売却する、あるいはその前段階の準備を進める場合、以下の手順に沿って事実を一つずつクリアにしていく必要があります。
【ステップ 1】 相続人間の確認・合意(代表窓口の設定)
      ▼
【ステップ 2】 相続登記(名義変更手続き)※令和6年4月から義務化
      ▼
【ステップ 3】 物件確認・必要書類の収集(納税明細や測量図等)
      ▼
【ステップ 4】 専門的な現地調査・法規調査(道路、再建築の可否、境界等)
      ▼
【ステップ 5】 物件の査定・売却方針の決定(更地にするか古家付きか)
      ▼
【ステップ 6】 正式な売却活動の開始(媒介契約の締結・買い手探し)
それぞれのステップで、司法書士や税理士、不動産会社などの専門家が独自の役割を果たします。
1. 相続関係の確認と「遺産分割」
亡くなった親名義(被相続人)の不動産を第三者に売るためには、大前提として土地建物の登記名義を相続人に変更する手続き(相続登記)を完了させる必要があります。 まずは「戸籍謄本(出生から死亡までの一式)」などを収集して法定相続人を特定し、全員で「誰が実家を相続するか」を合意する「遺産分割協議」を行います。合意できれば、相続人全員の署名・実印と印鑑証明書を添えて「遺産分割協議書」を作成します。
2. 相続登記の申請義務化(令和6年4月1日開始)
これまで任意だった相続登記は、所有者不明土地問題の解消を目的として完全義務化されました。
- 申請の期限:自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に相続登記をする必要があります。
- 義務化前の過去分も対象:令和6年4月1日より前に相続していた不動産についても義務化の対象となります。この場合の期限は、原則として令和9年3月31日までです。
- 違反時のペナルティ:正当な理由がないのに相続登記を怠った場合、10万円以下の過料が科される規定があります。
💡 3年以内の登記が難しい場合は「相続人申告登記」を 相続人間の話し合いが決まらないなどの事情で、3年以内の正式な登記申請が難しい場合は、一時的に義務を免れるための「相続人申告登記」が新設されました。特定の相続人が単独で、登録免許税なしで申請でき、法務局に申し出ることで登記簿に氏名・住所が記載されて登記義務を履行したとみなされます。ただし、これは売却や抵当権設定をするためのものではないため、最終的に売買契約を結ぶには、遺産分割を調えた上での正式な相続登記が必要となります。
3. 住所等変更登記の義務化(2026年4月1日開始)
不動産を所有している方の住所や氏名に変更があった場合は、2026年4月1日から、変更日から2年以内に住所等変更登記を申請することが義務化されています。正当な理由なく申請しない場合は5万円以下の過料が科される可能性があります。2026年4月1日より前の変更で未登記のものも対象で、経過措置として2028年3月31日までに登記する必要があります。
4. 物件調査と「査定」における専門家の連携
物件の詳細な売却可能性を調べるため、不動産会社、司法書士、税理士、土地家屋調査士、建築士などの専門職がそれぞれ連携して動きます。
- 不動産会社:実地調査、市況に即した査定、媒介、買主様との交渉を担当。
- 司法書士:相続登記、住所変更、複雑な権利関係の整理・助言。
- 税理士:相続税の申告、売却時の譲渡所得税にかかる特例要件の判定・申告支援。
- 土地家屋調査士:隣地境界の確認、境界標の設置、土地の測量、表示登記。
- 建築士:建物の劣化診断、耐震性能の確認、建築基準法上の適法性の調査。
売却を急ぐ前に確認したいチェックリスト
実家の売却活動に本格的に入る前に、以下の項目が揃っているか確認してみましょう。
- 登記簿名義の現状確認 登記簿上の名義人が親(被相続人)のままであるか、それ以前の祖父母名義が残っていないか
- 相続人全員の連絡先と意向確認 誰を代表窓口とし、売却に反対している相続人はいないか
- 実家の固定資産税の納税通知書・課税明細書の用意 土地の地積、建物の床面積、評価額を一覧で正確に確認できる状態か
- 鍵の所在と管理の確認 実家のすべての鍵が手元にあるか。第三者に一時的に預けられる状態か
- 境界や測量に関する資料の有無 公図、地積測量図、隣地との「境界確認書」などが金庫や引き出しに残っていないか
- 建物の建築年数の確認 昭和56年5月31日以前に建築された古い木造住宅(旧耐震)か
- 室内の荷物・残置物のボリューム把握 どの程度の量の家財道具が残っているか、仏壇や貴重品の処分権限はどうするか
相続した空き家を売却する際の税制上の特例
古い実家を相続して売却した場合、譲渡所得(売却によって得た利益)にかかる所得税や住民税を大幅に軽減できる非常に強力な特例が用意されています。
1. 相続空き家の3,000万円特別控除
正式名称:「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」 相続により取得した古い実家(被相続人居住用家屋)やその敷地(土地)を売却した際、一定の厳しい適用条件を満たしていれば、譲渡所得から最高3,000万円(相続人が3人以上の場合は2,000万円)を控除できる制度です(現在の適用期限は令和9年12月31日までの譲渡)。
主な適用条件の概要
- 建築時期:売却する実家が昭和56年5月31日以前に建築された木造の一戸建てなどであること(旧耐震基準の建物。区分所有登記されたマンション等は対象外です)。
- 利用状況:親が亡くなった直前において、親が完全に一人で暮らしていた実家であること(同居人がいなかったこと)。
- 特例措置あり:親が要介護認定等を受けて老人ホーム等に入所していた場合であっても、一定の要件をすべて満たせば、従前居住用家屋として認められます。
- 管理状況:相続した時から売却する時まで、一度も事業用、賃貸用、または他の親族の居住用として使用していないこと(ずっと空き家のまま適切に管理されていたこと)。
- 売却の方法:
- 売却時に建物が一定の耐震基準を満たしていること。
- または、建物を取り壊して更地(土地)にした状態で売却すること。
- ※税制改正により、令和6年1月1日以降の売却であれば、売却した翌年2月15日までに買主側が耐震改修工事を完了させる、あるいは建物を解体して更地にした場合でも、売主側で本特例を適用できるようになりました。
- 価格制限:土地と建物の売却代金の合計額が、一連の譲渡ですべて合わせて1億円以下であること。
- 期間制限:相続が開始した日から3年を経過する日の属する年の12月31日までに売却すること。
対象外(不適用)となる可能性のある主なケース
- 実家で親と親族が同居していた(一人暮らしでなかったため不適用)。
- 昭和56年6月1日以降に建築された、新耐震基準適合の実家(対象外)。
- 売れ残っている期間に「一時的にでも誰かに貸して家賃を得ていた」「別の親族が住んでいた」(不適用)。
- 一連の売却価格(他の相続人が売った持分等も含む総額)が1億円を少しでも超えている(不適用)。
2. 相続財産を譲渡した場合の取得費の特例
相続税を納付した相続人が、相続開始の翌日から3年3ヶ月以内に相続財産(実家など)を売却した場合、納めた相続税のうち一定の金額を取得費(売却にかかった必要経費)に加算し、譲渡税を抑えることができる制度です。 ※この取得費特例は、上記の「相続空き家の3,000万円特別控除」と重複して受けることはできません。
⚠️ 最終申告の判断は、必ず税理士や税務署への事前確認を 税制優遇の細かな要件の合致判断や、市区町村から取り寄せる「被相続人居住用家屋等確認書」といった申請必要書類の不備確認は、非常に厳格で複雑です。安易に自己判断せず、売却契約を結ぶ前に、必ず所轄の税務署や税理士、行政の特設窓口へ事前確認を行ってください。
京都で相続した空き家のご相談は豊和建設へ
豊和建設は、京都市内の狭小地、車が入らない入り組んだ路地奥物件、隣地との壁を共有する築古の連棟長屋、そして貴重な「京町家」にいたるまで、京都ならではの特殊でデリケートな不動産調査と解決を長年手掛けてきた地域密着の不動産会社です。
私たちの相談スタイルの特徴は、「一方的な無理な売却や、急がせる営業行為を一切行わないこと」にあります。
まずは慌てて結論を出す必要はありません。 お客様のお悩みや不安に耳を傾け、
- 「現状の法規制や役所での道路台帳調査に基づき、建て替えができる物件か」
- 「将来にわたって持ち続けた場合、維持管理費や固定資産税、新たな空き家税がいくらかかるか」
- 「売却、賃貸、解体更地、または社会的活動への活用、それぞれの最適なシミュレーション」 など、客観的な事実と数字を並べて、ご家族全員が納得できる「選択肢」をフラットに整理する「伴走者」としての姿勢を大切にしています。
また、当社では、複雑な相続登記をサポートしてくれる司法書士、譲渡所得の特例措置を見極めてくれる税理士、土地の正確な測量を担う土地家屋調査士、そして伝統工法の改修や耐震性能を見抜く一級建築士など、地元の第一線で活躍する専門士業ネットワークと緊密に連携しています。
「まだ相続することすら正式に決まっていない段階」や、「実家の行く末に悩んでいる最初のタイミング」であっても大歓迎です。お近くの区役所の無料相談会と並行して、どうぞお気軽に、親戚のお家に相談しに来るような気持ちで、豊和建設へ最初のお声がけをください。
まとめ|京都で相続した空き家は、状況を整理してから判断する
京都にある実家を引き継いで空き家になった際、最も避けなければならないのは、手続きの難しさや判断の重さから、対策を先送りにして「何年もそのまま放置し続けてしまうこと」です。
令和6年4月からの相続登記の申請義務化、さらに令和12年度からの課税が予定されている京都市独自の「非居住住宅利活用促進税」など、国や行政の制度は、明らかに「空き家を適切に管理するか、市場へ流通させていくか」を厳格に求める方向へと動いています。
しかし、思い出が詰まった大切な実家だからこそ、焦って投げ売りのような売却をしたり、現地調査を行わずに安易に解体を決定したりする必要はありません。
- 相続人全員がどのように実家を考えているか、意思を確認する
- 実家の正確な接道条件、境界標の有無、再建築の可否をプロに調べてもらう
- 売却、保有、賃貸、社会的活用それぞれの年間実質コストを比較してみる
これらの「確実な現状把握」を一つずつ行い、客観的な材料を揃えてからこそ、後悔のない最善の決断を下すことができます。
豊和建設は、京都の複雑な不動産現地事情に精通するプロフェッショナルとして、あなたの実家が持つポテンシャルと最適な行く末を、お客様と同じ目線に立って真剣に見つめ、最初の一歩からトータルでサポートさせていただきます。少しでも疑問や不安な気持ちがございましたら、どうぞいつでも豊和建設の相談フォーム、またはお電話から、ありのままのお悩みをお聞かせください。
参考にした公的資料
- 京都市空き家対策室
- 京都市空き家対策室
- 法務省:相続登記の申請義務化に関するQ&A
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 法務省:相続人申告登記について
- 法務省:住所等変更登記の義務化特設ページ
- 国税庁:No.3267 相続財産を譲渡した場合の取得費の特例
- 京都市:非居住住宅利活用促進税について<令和12年度課税開始予定>
- 京都市:『京都市地域の空き家相談員』について
- 京都市:京都市空き家活用・流通支援専門家派遣制度について
- 京都市・第2次京町家保全・継承推進計画(suisinkeikaku2.pdf)
- 京都市・令和5年住宅・土地統計調査速報(150Housing_Report2023.pdf)
- 法務省・相続土地国庫帰属制度の概要資料(001390195.pdf)
よくあるご質問
結論:名義変更(相続登記)の手続きと、相続人全員の合意が完了していれば、すぐに売却活動を開始できます。 登記簿上の名義人が親(被相続人)のままでは売買契約を有効に結ぶことができないため、戸籍一式を集めて「遺産分割協議」で名義人を決定し、法務局へ相続登記申請を行うのが最初の必須手続きです。 これらの名義整理の準備と並行して、不動産会社による現地の簡易査定や、販売方針の相談を進めることは可能です。
この記事を書いた人
執筆
豊和建設
豊和建設 京都の不動産売却・購入・相続相談
この記事の監修者
梁川 日晩
豊和建設 代表
宅地建物取引士・2級建築施工管理技士
京都を中心に、不動産売買・売却査定・相続不動産・空き家・資産整理の相談に対応。宅地建物取引士と2級建築施工管理技士の資格を持ち、不動産取引と建築の両面から、物件の状況に応じた売却・活用方法を提案しています。
- 宅建業免許
- 京都府知事免許(6)第11301号
- 所属協会
- 公益社団法人 京都府宅地建物取引業協会 第一支部
- 保証協会
- 公益社団法人 全国宅地建物取引業保証協会
豊和建設は京都で1985年から不動産売却・購入・相続相談を承っております。